引言:軟件外包的十字路口
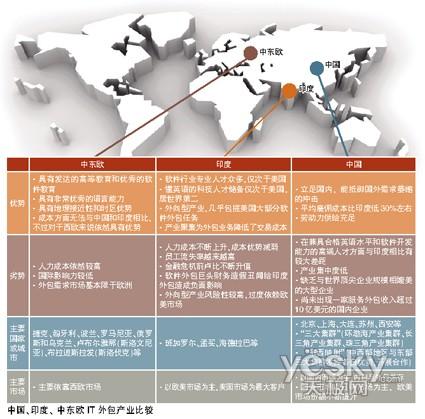
過去三十年,軟件外包經歷了從"成本套利"到"能力輸出"的演進。印度、中國、東歐等外包重鎮憑借工程師紅利和時差優勢,承接了全球大量的ITO(信息技術外包)和BPO(業務流程外包)業務。隨著地緣政治波動、技術范式遷移以及客戶需求升級,傳統外包模式的基石正在松動——軟件外包的格局正被重新劃寫。
一、舊格局的裂痕
傳統軟件外包的黃金時代建立在三個假設之上:人力成本可預測、需求相對穩定、交付邊界清晰。但如今:
- 成本優勢減弱:印度、中國的中產崛起推高人力成本,而越南、菲律賓等新興地點尚未形成規模效應。
- 客戶要的更少也更復雜:企業不再滿足于"按人天計價"的配套開發,而是要求云原生、AI集成、數據合規的一體化交付。
- 地緣政治重塑信任鏈:數據主權法案(如GDPR、中國《數據安全法》)迫使跨國企業重新評估外包目的地。
例如,2020年后,大量歐美企業將部分外包從中國遷往印度或東歐,并非因為成本,而是出于合規與"去風險"考量。
二、重塑格局的四股力量
1. AI與自動化:吃掉外包的底層任務
生成式AI已能自動生成代碼、測試用例和基礎文檔。這意味著純粹"寫代碼"的外包訂單將大幅縮減,而需求分析、架構設計、AI治理等高端咨詢反而增加。外包商不得不從"人力工廠"轉向"智能增強工廠"。
2. 離岸+近岸+在岸的混合模型
純離岸模式遇到瓶頸,于是"近岸外包"(如墨西哥服務美國、波蘭服務西歐)和"在岸中心"興起。客戶要求關鍵模塊本地化,非核心工作才外放。這種混合模型正在打破"一國外包全球"的舊地圖。
3. 平臺化與生態競爭
傳統外包按項目交付,現在像Upwork、Toptal、Gigster等平臺把自由職業者和中小團隊組織成敏捷供應鏈。大外包商則收購設計公司、數據公司,提供"咨詢+實施+運營"全棧服務。格局從"大公司吃小魚"變為"生態吃單點"。
4. 垂直行業深耕成為護城河
通用型外包利潤薄如紙。醫療IT外包商需懂HIPAA,金融外包商需懂FIX協議。行業知識、合規經驗和數據資產比編程語言更難替代。這導致外包市場碎片化為多個垂直賽道。
三、誰在重劃版圖?
1. 印度:大象轉身
Infosys、TCS、Wipro等巨頭正減少對傳統低端運維的依賴,加大AI平臺(如Infosys的Nia)、云遷移和產品化投入。但受累于龐大底層員工,轉型速度慢于市場期望。
2. 東歐:隱形冠軍崛起
羅馬尼亞、烏克蘭、波蘭的IT外包以高水平工程師和鄰近西歐優勢,搶占中高端定制開發市場。俄烏沖突帶來短期擾動,但遠程協作工具使該地區韌性猶存。
3. 中國:內需驅動的再定位
中國軟件外包商轉向服務本土數字化(金融、制造、政務),同時通過"一帶一路"輸出解決方案。對歐美外包依賴度下降,而對東南亞、中東輸出上升。
4. 拉丁美洲:美國后院的新工廠
墨西哥、巴西、阿根廷因時區一致、文化相近,正成為美國科技公司的近岸首選。拉丁美洲的IT外包增長率已超過全球平均。
5. 非洲:潛力的邊緣
肯尼亞、尼日利亞、南非涌現出專注金融科技和移動應用的外包團隊,但基建和人才規模仍是瓶頸。
四、新格局的關鍵特征
- 從"交付代碼"到"交付結果":合同形式從固定總價轉向基于業務成效(如營收提升、成本節省)的分成模式。
- 人才無國界,合規有壁壘:開發者可能在任意地點,但數據必須按規定流動。"分布式交付+本地合規"成為標配。
- 小團隊+大平臺:10-50人的精品外包團隊通過云平臺協作,能承接過去大公司才敢接的復雜項目。
- AI是工具,也是客戶:外包商既要使用AI降本,又要為客戶的AI系統提供數據標注、模型調優和MLOps服務。
五、生存指南:外包商與客戶的應對策略
對外包商:
- 從賣人頭到賣知識產權:建立可復用的行業組件、加速器、AI模型庫。
- 主動合規:獲取ISO 27001、SOC 2、GDPR等認證,將安全從成本變為賣點。
- 布點多元化:同時建設離岸、近岸和在岸交付中心,按客戶法規配置。
- 培養復合人才:工程師需懂業務,業務分析師需懂技術平臺。
對客戶:
- 摒棄純粹低價中標:總擁有成本(TCO)比報價更重要,包括溝通、返工、合規風險。
- 模塊化外包:把核心IP和差異化的模塊留在內部,把標準模塊外放。
- 投資供應商管理:把外包商當作生態伙伴,而非可替換的零件。
沒有重劃,只有演進
"重劃格局"聽起來像是一夜之間舊秩序崩塌,實則是一個漸進而痛苦的過程。全球軟件外包不會消失,它的總量在增長,但形態在裂變:低端同質化外包萎縮,高端智能化外包膨脹。 最終勝出的,不是最大的外包帝國,而是最能適應地緣、技術和客戶需求三重變奏的敏捷網絡。對于身在其中的企業和開發者,唯一不變的是持續學習、靈活布點、深耕價值。未來已來,只是尚未均勻分布。